数次相続の相続登記とは?何代も前の不動産名義を変更する方法を司法書士が解説
 司法書士法人輝誠法務事務所
数次相続の相続登記とは、相続手続きが終わらないうちに次の相続が発生し、権利が二重・三重に重なった不動産について名義を移す手続きのことです。相続手続きを終えないうちに相続人まで亡くなる「数次相続(すうじそうぞく)」は、長年放置された不動産の名義変更でよく見られ、通常の相続登記よりも手続きが複雑になります。この記事では、数次相続の相続登記について、その意味・代襲相続との違い・登記の方法(中間省略登記ができる場合)・遺産分割協議書の書き方・必要書類・登録免許税・相続登記義務化との関係・注意点まで、はじめての方にもわかりやすく司法書士が解説します。
目次
- 数次相続とは?
- 代襲相続との違い
- 数次相続の相続登記は「中間省略登記」ができる場合がある
- 数次相続の相続登記の登記原因の書き方
- 遺産分割協議書の作り方
- 数次相続の相続登記に必要な書類
- 登録免許税と土地の免税措置
- 相続登記の義務化との関係
- 数次相続の相続登記で注意したい点
- 司法書士に相談する意味
- 数次相続の相続登記は司法書士へご相談ください
数次相続とは?
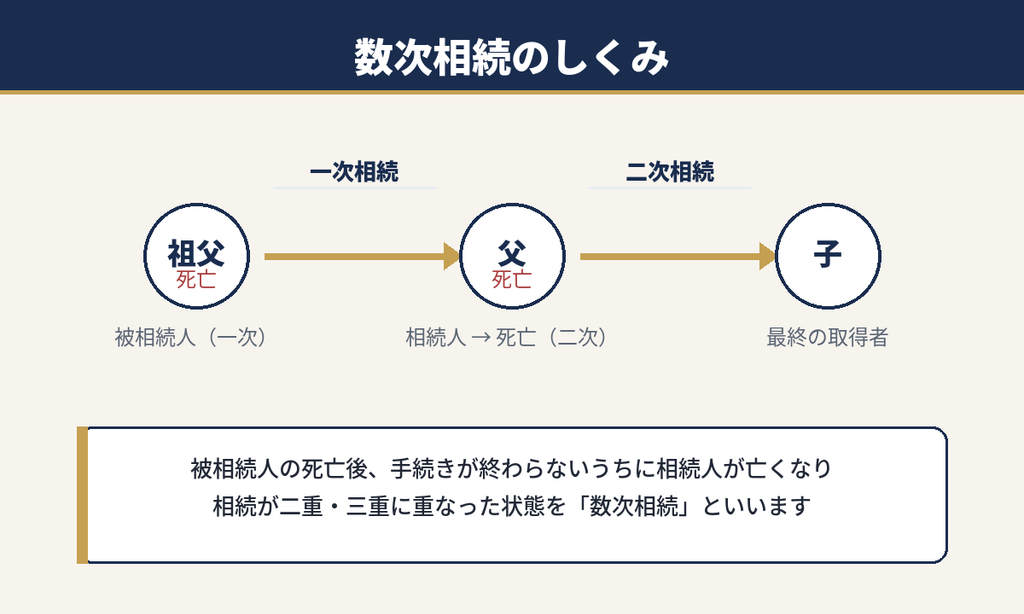
数次相続とは、ある方(一次相続の被相続人)が亡くなった後、その遺産分割協議や相続登記が完了しないうちに、相続人の一人が亡くなり、さらに次の相続(二次相続)が開始してしまった状態をいいます。相続が二回、三回と連続して重なることから「数次相続」と呼ばれます。
たとえば、祖父が亡くなり、その相続手続きをしないままでいるうちに父も亡くなった、というケースが典型例です。この場合、祖父の遺産(不動産など)について、父の相続人(母や子など)が父の地位を引き継いで手続きを進めることになります。相続登記をせずに何年も放置していると、関係する相続人が増え、権利関係が非常に複雑になっていきます。
代襲相続との違い
数次相続とよく混同されるものに「代襲相続(だいしゅうそうぞく)」があります。両者は相続人が亡くなるタイミングが異なり、手続きも変わってくるため、区別が重要です。
| 比較項目 | 数次相続 | 代襲相続 |
|---|---|---|
| 相続人が亡くなる時期 | 被相続人が亡くなった後に相続人が死亡 | 被相続人より先(または同時)に相続人が死亡 |
| 権利を引き継ぐ人 | 亡くなった相続人の相続人(配偶者・子など) | 亡くなった相続人の子など(子の場合は孫・ひ孫へ再代襲、兄弟姉妹の場合は甥・姪まで) |
| 遺産分割協議への参加 | 亡くなった相続人の地位を承継した相続人が参加 | 代襲者が本来の相続人に代わって参加 |
| 典型例 | 祖父の死亡後、手続き前に父が死亡 | 祖父より先に父が死亡し、孫が相続 |
ポイントは「亡くなる順番」です。被相続人より後に相続人が亡くなれば数次相続、被相続人より先に亡くなっていれば代襲相続になります。誰が相続人になるか、遺産分割協議に誰が参加するかが変わるため、戸籍を丁寧に確認して見極める必要があります。
数次相続の相続登記は「中間省略登記」ができる場合がある
数次相続では、相続が重なった回数だけ登記が必要になるのが原則です。祖父から父へ、父から子へと権利が移っていれば、本来は「祖父→父」の相続登記と「父→子」の相続登記の2件を行うことになります。
ただし、中間の相続が単独相続となる場合には、複数の相続原因を一件の申請にまとめ、登記名義人から最終の相続人へ直接名義を移すことが認められています。一般に「中間省略登記」と呼ばれる方法です。
これにより登記申請の件数や手続きの負担を減らすことができます。ただし、登録免許税については後述する免税措置との関係があるため、中間省略登記をすれば必ず税額が安くなるわけではありません。
相続が三代、四代と重なっている場合は、最終の相続を除く中間の相続がすべて単独相続となっていることが必要です。
中間省略登記ができるケース(中間の相続が「単独相続」のとき)
中間省略登記ができるのは、中間の相続(先に開始した相続)について、その不動産を取得する人が最終的に一人だけになっている場合、つまり中間の相続が「単独相続」になっているときです。一人になる理由には、次のようなものがあります。
- もともと中間の相続人が一人しかいなかった
- 中間の相続についての遺産分割協議で、後に亡くなった中間の相続人が単独で取得すると決まった
- 他の相続人が相続放棄をした結果、中間の相続人が一人になった
- 他の共同相続人が相続分を超える特別受益を受けており、結果として一人が単独で取得する場合
いずれも、中間の段階で不動産を取得する人が一人になっているという点が共通しています。この場合は、登記の原因を相続が起きた順に連ねて記載することで、最終取得者へ一括して名義を移すことができます。なお、遺産分割協議によって単独取得とする場合は、後に亡くなった中間の相続人の地位を、その相続人が引き継いで協議に参加することになります。
中間省略登記ができないケース(中間が「共有」になるとき)
一方、中間の相続人が複数人の共有になっている場合は、中間省略登記はできません。この場合は、中間の共有状態を反映した相続登記をいったん行ったうえで、次の相続登記を行うことになり、登記は2件以上必要になります。
どのケースに当たるかは、戸籍関係や遺産分割協議の内容によって変わります。中間省略登記の要件を満たさない場合は、中間の相続登記から順に申請する必要があります。そのため、申請前に相続関係と遺産分割の内容を確認しておく必要があります。
数次相続の相続登記の登記原因の書き方
中間省略登記が認められる場合、登記申請書の登記原因(権利が移った原因と日付)は、相続が発生した順に連ねて記載します。たとえば祖父の死亡日を令和3年1月1日、父の死亡日を令和6年5月1日とすると、次のように記載します。
「令和3年1月1日 △△(中間の相続人)相続、令和6年5月1日 相続」
このように、中間の相続と最終の相続の日付・原因を一つの申請にまとめて記載することで、一件の登記で最終取得者へ名義を移すことができます。記載方法を誤ると補正や却下の対象になるため、正確な記載が求められます。
遺産分割協議書の作り方
数次相続では、亡くなった相続人(中間の相続人)が持っていた「遺産分割協議に参加する権利」も、その相続人へと引き継がれます。そのため、後に亡くなった方の相続人が、その地位を承継して遺産分割協議に参加することになります。
数次相続の遺産分割協議書は、相続関係や登記の方法に応じて作成します。相続ごとに協議内容を整理して作成する方法のほか、一定の要件を満たす場合には、最終的な遺産分割の結果を一通の協議書にまとめて相続登記を申請することもできます。
この場合、誰がどの相続人の地位を承継して協議に参加しているのかを正確に整理し、必要な相続人全員が協議に参加することが重要です。まとめて作成する場合は、誰が誰の相続人としての立場で参加しているのか(たとえば「亡○○の相続人兼被相続人△△の相続人」など)を正確に記載する必要があります。肩書きの記載が不十分だと、登記手続きで問題となることがあります。
数次相続の相続登記に必要な書類
数次相続では、複数の相続をまとめて証明する必要があるため、通常の相続登記よりも書類が多くなります。主に次のような書類が必要です。
- 各相続の被相続人について、相続関係を確認するために必要となる戸籍・除籍・改製原戸籍謄本
- 登記名義人である被相続人の住民票の除票(または戸籍の附票)
- 相続人全員の現在の戸籍謄本
- 不動産を取得する相続人の住民票(または戸籍の附票)
- 遺産分割協議書と相続人全員の印鑑証明書(遺産分割協議による場合)
- 対象不動産の固定資産税課税明細書や固定資産評価証明書など、固定資産税評価額を確認できる資料(登録免許税の計算のため)
相続が重なっている分だけ集める戸籍の範囲が広がり、古い戸籍(改製原戸籍など)の読み取りも必要になります。
数次相続では、最初の被相続人だけでなく、途中で亡くなった相続人についても相続関係を確認する必要があるため、通常の相続登記より戸籍の収集範囲が広くなりがちです。
登録免許税と土地の免税措置
相続登記の登録免許税は、原則として「不動産の固定資産税評価額 × 0.4%」で計算します。数次相続で登記が2件になる場合は、原則としてそれぞれの登記について登録免許税がかかります。
ただし、土地については、相続により土地を取得した方が、その土地の相続登記をしないまま亡くなった場合に、その亡くなった方(中間の相続人)を登記名義人とする相続登記(いわゆる「亡き名義」での中間の登記)に限り、登録免許税が免税される措置があります。この免税措置は令和9年(2027年)3月31日まで延長されています。
ここで注意したいのは、この免税措置が数次相続のすべての登記に当てはまるわけではないという点です。対象となるのはあくまで土地に関する中間(亡き名義)の相続登記で、建物は対象になりません。また、最終の取得者へ名義を移す登記や、中間省略登記により一件にまとめて申請する登記は、この免税措置の対象外です。適用できるかどうかはケースによって異なるため、登記の方法を検討する段階で確認しておくことが大切です。
免税措置の詳しい内容や適用要件は、法務局の公式ページで確認できます。
相続登記の登録免許税の免税措置について(法務局)
なお、このほかにも、不動産の価額が100万円以下の土地について相続登記の登録免許税を免税とする措置があります。こちらも令和9年(2027年)3月31日までの制度です。
相続登記の義務化との関係
2024年(令和6年)4月1日から、相続登記が義務化されました。相続によって不動産を取得した相続人は、自己のために相続が開始したことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に相続登記を申請する必要があります。正当な理由なく義務に違反した場合は、10万円以下の過料の対象となります。
登記名義が祖父や曾祖父など何代も前のままになっている数次相続の不動産も、相続登記義務化の対象から外れるわけではありません。
また、2024年4月1日より前に開始した相続も義務化の対象です。施行前から不動産を相続したことを知っていた場合の期限は、2027年(令和9年)3月31日です。2024年4月1日以降に初めてその不動産を相続したことを知った場合は、その知った日から3年以内となります。
遺産分割がまとまらないなど、期限内に相続登記をすることが難しい場合には、相続人申告登記によって基本的な申請義務を履行する方法もあります。
相続登記義務化の詳細は、弊所のコラム「相続登記の義務化とは?期限・過料・放置リスクを司法書士が解説」をご参照ください。
数次相続の相続登記で注意したい点
数次相続の相続登記には、次のような注意点があります。
まず、相続が重なるほど相続人の数が増え、権利関係が複雑になります。相続人の一人と連絡が取れない、面識がない、といった事態も起こりやすく、遺産分割協議がまとまりにくくなります。放置期間が長いほど、この傾向は強まります。
次に、中間省略登記ができるかどうかの判断には、戸籍と遺産分割の状況を正確に把握する必要があります。判断を誤ると、想定より登記の件数や費用が増えてしまうこともあります。
さらに、集めるべき戸籍が膨大になり、古い戸籍の解読や、本籍地を転々としている場合の追跡など、専門的な作業が必要になることも少なくありません。
司法書士に相談する意味
数次相続の相続登記は、「誰が相続人か」を確定させるところから非常に難易度が高く、中間省略登記の可否、遺産分割協議書の書き方、登記原因の記載、免税措置の適用など、専門的な判断が数多く必要になります。
司法書士に相談すれば、大量の戸籍の収集・読み取りから、相続関係の整理、遺産分割協議書の作成サポート、登録免許税の適切な計算(免税措置の活用を含む)、法務局への登記申請までを一貫して任せることができます。司法書士が事前に相続関係と登記の方法を整理することで、中間省略登記の可否や必要となる申請件数、書類を確認したうえで安心して手続きを進めることができます。
特に、相続を長年放置してきた不動産、相続人が多数にのぼるケース、相続人に連絡が取りにくい方がいるケースなどは、早い段階で専門家に相談する意味が大きいといえます。
数次相続の相続登記は司法書士へご相談ください
数次相続の相続登記は、相続が重なることで手続きが複雑になり、ご自身だけで進めるのは大きな負担になりがちです。相続登記の義務化により、放置していた不動産の名義変更も早急な対応が求められています。
司法書士法人輝誠法務事務所では、数次相続を含む相続登記について、相続人の調査・戸籍の収集から、遺産分割協議書の作成、登録免許税の計算、法務局への申請まで一貫してサポートしています。
「何代も前の名義のままになっている」「どこから手をつければよいかわからない」という段階でも構いません。まずはお気軽にご相談ください。
大阪市北区西天満・北浜エリアを拠点に、近畿一円に対応しています。
初回面談は無料です。出張面談やオンライン面談もご利用いただけます。
※本記事は掲載時点の法令・実務運用等を前提として作成しています。法令改正や判例・運用変更等により、最新の取扱いと異なる場合があります。